总第241期,2026年第53期
在抑郁症检测技术(depression detection tech)与数字疗法快速迭代的当下,创业叙事正从”概念验证”转向”证据验证”。
我们见过太多这样的案例:产品拿到了注册证,跑通了首家标杆医院,甚至有了付费客户和临床数据背书。
可一旦开始跨区域扩张,收入却没有随规模线性增长,反而陷入了“开一家医院、搭一套班子、亏一笔钱”的泥潭。
问题出在哪?
不是疗效不行,也不是医生不认可。
而是”处方—使用—支付”这条链路里,每一环都在靠人肉填补缝隙。
早期那几家医院的收入,本质上是创始人亲自盯场、运营团队随时补位换来的“定制服务溢价”,而不是产品本身的可复制价值。
它证明了第一单可以做成,却没有证明第100单可以不靠人堆出来。
这是健康科技商业化里最容易被误诊的一种病。
多数创始人早就知道,拿证不是商业模式。
真正难识别的是:为什么已经有了付费客户、临床验证甚至监管背书的团队,依然会在扩张期崩掉。
答案通常不是产品没效,而是把”做成一单”当成了”可复制”。
建议先通过视频建立全局认知,再进入深度拆解填补执行细节。
一、拿证不是终点,只是换了个瓶颈
2025年12月29日,望里科技的”望里暖阳 WL-iCBT”拿到国内精神心理领域第一张数字疗法三类医疗器械注册证。
2026年3月完成数千万元B+轮,6月两百多家媒体集中报道,产品被2025版《中国抑郁障碍防治指南》列为1A级推荐。
据企业公布的注册临床数据,治疗8周时应答率63.15%,缓解率50.68%。
这是货真价实的里程碑。
但拿证之后,商业瓶颈也随之移动了:从”能不能进入临床”,变成”能不能稳定复制”。
而后者更贵。
在医院这种复杂环境里,早期收入常常掩盖结构摩擦。
一个愿意配合的科室主任,加上一支随叫随到的供应商团队,足以让第一家、第二家医院跑起来,产生收入。
问题是这笔收入里藏着一笔没有定价的补贴:创始人亲自盯、临床运营随时补位、定制化的培训和对接。
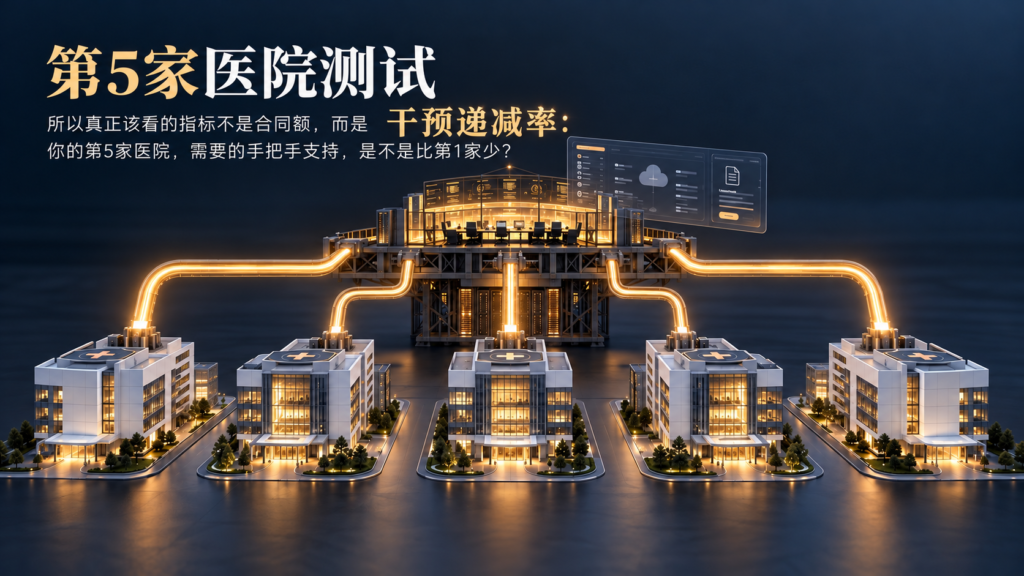
所以真正该看的指标不是合同额,而是干预递减率:你的第5家医院,需要的手把手支持,是不是比第1家少?
换成一句能直接问自己的话:第10家医院上线那天,创始人还要不要自己飞过去?
如果每笔收入都必须靠临床运营团队的”英雄救场”才能兑现,你没有验证产品市场匹配,你只是把一个高成本咨询公司,绑在了一张软件许可证上。
二、支付路径不是阶梯,是两台引擎
2024年,Otsuka 与 Click Therapeutics 的 Rejoyn 获FDA授权,成为第一个用于抑郁症的处方数字疗法,上市定价约200美元/疗程,自费渠道一度降到50美元。
一个很常见的想法是:自费只是过渡,等医保覆盖到位就自动升级了。
这个”等级观”很危险。
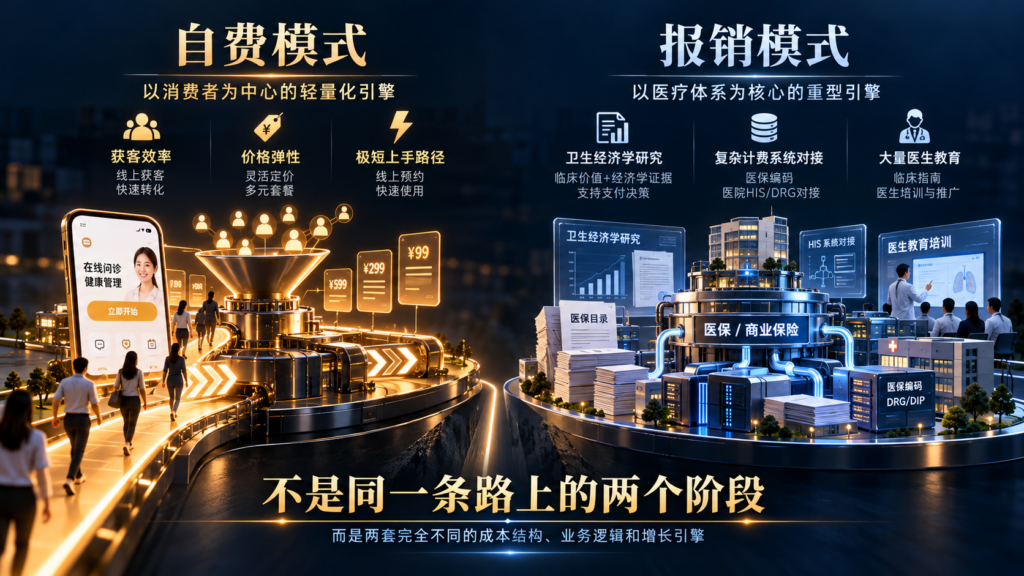
自费模式要的是获客效率、价格弹性和极短的上手路径。报销模式要的是卫生经济学研究、复杂的计费系统对接、以及大量医生教育。
这是两套完全不同的成本结构,不是同一条路上的两个阶段。
更关键的是:医保覆盖只解决”有没有人付钱”,不解决”医生开不开”。
Rejoyn 落地两年交出的答案值得每个创始人看一眼:关键试验里,疗效组相对对照组的量表差值约2分;而上市后第3周的患者脱落率,行业估算约45%。
15分钟的门诊里,如果医生要花5分钟解释一个App怎么下载、怎么激活,临床工作流会把它吐出来——不管谁付钱。
先把单一支付通道的单位经济模型跑通,回报远高于提前扑向多支付方的复杂度。
三、运营约束应该在研发期就被设计掉
2026年5月,巴黎的 Sonomind 完成2000万欧元A轮,用低强度聚焦超声治疗难治性抑郁。
早期数据亮眼:连续5天、每天1小时,症状严重度下降超60%,未见显著不良反应。
但交付条件很苛刻——每位患者先做CT和MRI,据此定制一枚个体化声学透镜。
CEO Jérémy Bercoff 说过一句很诚实的话:他们花了很多功夫让设备对精神科医生“几乎是即插即用”。
这句话恰恰暴露了真正的战场:不在疗效,在一个常规精神科门诊能不能消化掉这套流程。
传统器械研发把力气全压在生物效应和安全性上,把运营问题推迟到关键性试验结束之后。
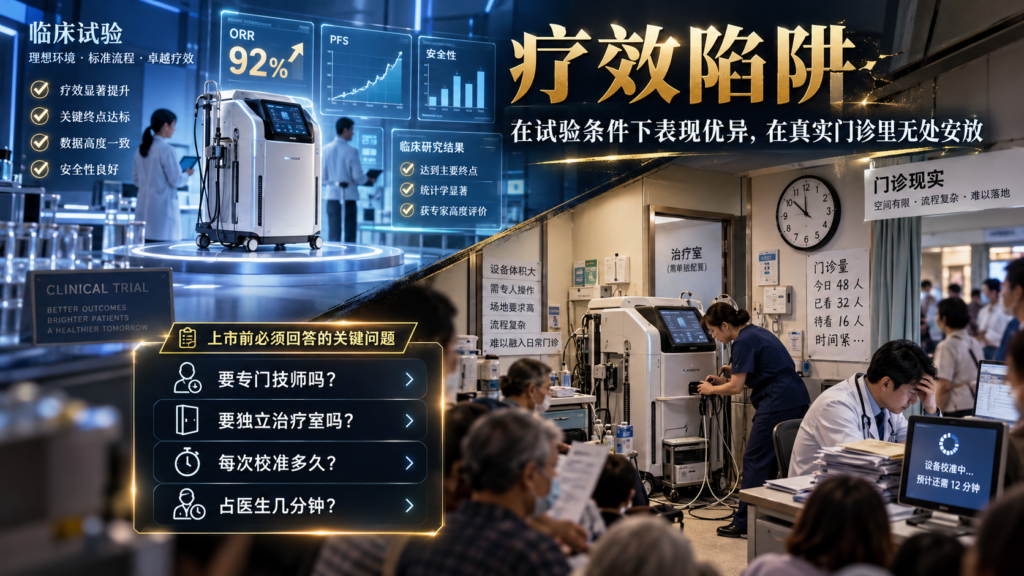
这就埋下一个“疗效陷阱”:做出一台在试验条件下表现优异、在真实门诊里无处安放的设备。
在硬件规格冻结之前,就该把这些问题问到底:
要专门技师吗?
要独立治疗室吗?
每次校准多久?
占医生几分钟?
在研发期问成熟的商业问题,不是过早商业化,是风险对冲。
四、四把钥匙,少一把就是全面瘫痪
把上面三个案例放在一起看,模式很清楚:某一个领域拿到的里程碑(拿证、首笔收入、融资到账),会在下一个决策点上制造虚假的安全感。
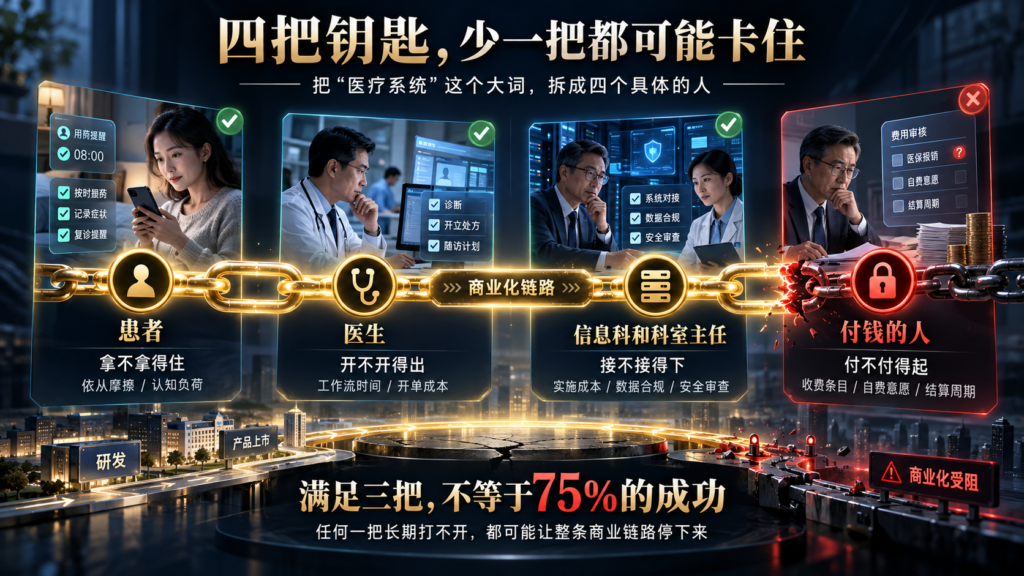
破解的办法,是把”医疗系统”这个大词拆成四个具体的人:
- 患者:拿不拿得住。依从摩擦多大,认知负荷多高。
- 医生:开不开得出。嵌进工作流要几分钟,开一单要花多少力气。
- 信息科和科室主任:接不接得下。实施成本、数据合规、安全审查过不过得去。
- 付钱的人:付不付得起。有没有收费条目,自费意愿多少,结算周期多长。
满足三把,不等于75%的成功。
任何一把长期打不开,都可能让整条商业链路停下来。
五、花钱之前,先写下失败条件
扩张最怕的不是失败,是用下一笔钱去掩盖上一笔钱没验证的假设。
一个简单但很少有人做的动作:在花下一笔钱之前,把这次投入要消除的那个不确定性写下来,并把失败条件先定死。
比如要拿钱铺十家医院试点,先写清楚:如果第3家医院在第3个月还需要供应商每周支持超过10小时,就判定部署模型不可扩展,立即复盘销售招聘节奏和产品配置。
再比如押注自费通道,就提前定好:如果第6个月患者续费率低于某个阈值,说明支付意愿没有跑通,不应继续向医保报销方向叠加复杂度。
这不是给自己上枷锁,是给自己留证据——证明你在用实证推进扩张,而不是事后挪动成功的定义去迁就现实。
《易经》第63卦是既济,事已成;第64卦是未济,事未终。一部《易经》,在完成的最高点后面,留的是一个未完成的结尾。
拿证是既济,首单是既济,到账的融资也是既济。真正的考题在未济。
坤卦初六说:履霜,坚冰至。
第5家医院多出来的那几小时部署支持,就是脚下的霜。坚冰在路上。
按下一次扩张之前,先跳过那些漂亮的宏观数字,问自己三个问题:
这笔钱,到底要消除哪一个具体的不确定性?
谁的日常决策必须因此改变——是开药的医生、做审批的信息科,还是付钱的人?
有什么证据能证明,规模每扩大一步,单位交付成本是在下降的?
如果第三个问题答不上来,那道摩擦,就是下一轮扩张真正会流血的地方。
(注:Pear 估值与资产拍卖价分别来自 SPAC 交割公告与破产法院文件及媒体报道口径,统计方式可能存在差异;Rejoyn 第3周脱落率为行业估算而非同行评议数据;望里科技临床数据为企业公布口径。本文为商业评论,不构成投资建议,也不构成任何诊疗建议。)